住民税の特別徴収と普通徴収の違い|払う時期・回数・切り替わる条件
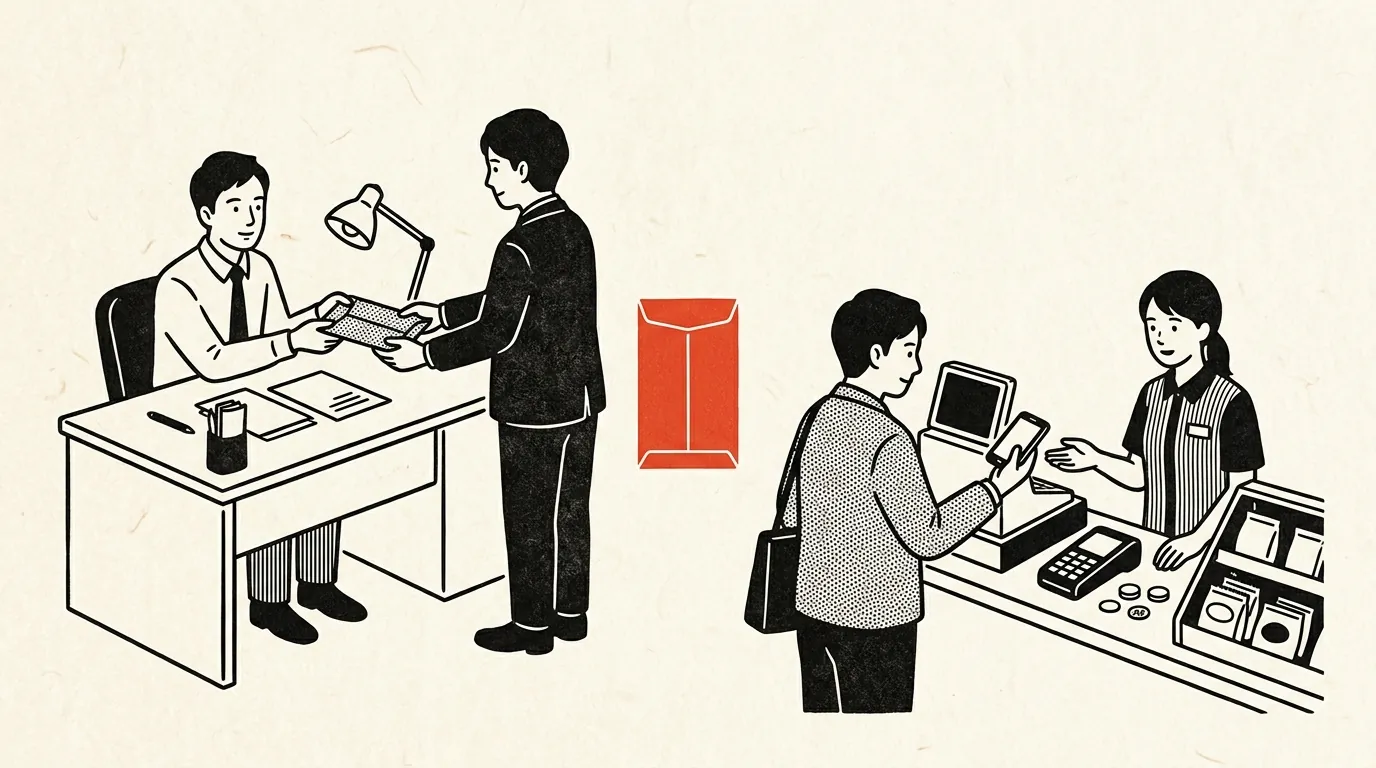
住民税の払い方には、勤務先が給与から差し引いて市区町村に納める特別徴収と、本人が納付書や口座振替で納める普通徴収の2つがあります。名前は似ていますが、違うのは「誰が・いつ・何回に分けて払うか」だけで、1年間に払う住民税の合計額はどちらでも変わりません。この記事では、2つの方法のスケジュールの違い、会社員がどちらになるかの決まり方、退職や副業で切り替わるケースを順に整理します。
特別徴収は12回の天引き、普通徴収は4回の自分払い
特別徴収では、市区町村が前年の所得から計算した年税額を、勤務先が6月から翌年5月までの12回に分けて毎月の給与から差し引きます。会社は差し引いた分を翌月10日までに市区町村へ納めるので、従業員が自分で手続きをすることはありません。5月ごろに勤務先経由で「特別徴収税額の決定通知書」が配られ、そこに年税額と各月の天引き額が載っています。たとえば年税額が12万円なら、天引きはおおむね月1万円です(端数の調整で月によって数百円ずれることがあります)。
普通徴収では、市区町村から自宅に納税通知書が届き、本人が納付書を使って金融機関などで払うか、口座振替で納めます。納期は大津市など多くの市区町村で6月・8月・10月・翌年1月の4回(原則として各月末が期限)です。同じ年税額12万円なら1回あたり3万円で、毎月の天引きに比べると1回の支払いが3倍になります。納付書に印字された「地方税統一QRコード(eL-QR)」をスマートフォンで読み取れば、クレジットカードやスマホ決済アプリで払えるしくみが2023年4月から始まっており、窓口に行かずに済ませる方法も増えています。
会社員は原則として特別徴収になる
地方税法では、所得税の源泉徴収をしている事業主は、原則として従業員の住民税を特別徴収する義務を負うと定めています。そのため、正社員だけでなく、パート・アルバイトでも勤務先で所得税が天引きされている人は、住民税も給与天引きになるのが基本です。本人の希望だけで普通徴収に変えることは、原則としてできません。
例外として普通徴収にできる場合は、市区町村や都道府県が基準を示しています。川崎市が掲載している神奈川県内統一の「普通徴収切替理由書」では、次のような理由が挙げられています。
- 普通徴収の対象者を除いた従業員が2人以下の事業所
- 他の勤務先で特別徴収されている人(掛け持ちの従たる勤務先など)
- 給与が少なく、住民税を差し引けない人
- 給与の支払いが不定期な人
- 個人事業主の事業専従者
- 退職した人、または5月末までに退職予定の人
勤務先はこうした理由に当てはまる人について、給与支払報告書とあわせて切替理由書を市区町村に出します。理由書の様式や細かな基準は地域によって異なります。2か所以上で働く人の扱いはアルバイト掛け持ちの税金でも触れています。
退職したときは「退職した月」で払い方が変わる
特別徴収の途中で会社を辞めると、残りの住民税は給与から引けなくなります。太田市などの案内では、残額の扱いは退職した時期で次のように分かれます。
1月1日〜4月30日に退職した場合は、5月分までの残りを最後の給与や退職金からまとめて差し引く「一括徴収」が原則です。最後の給与が少なく残額を引ききれないときは、普通徴収に切り替わります。6月1日〜12月31日に退職した場合は、本人が希望すれば一括徴収、希望しなければ普通徴収に切り替わり、後日、自宅に納付書が届きます。5月に退職した場合は、もともと5月分が最後の天引きなので、その月の分を引いて終わりです。転職先がすぐ決まっている場合は、大阪市の案内のように、前の勤務先と新しい勤務先が異動届出書をやり取りすれば、新しい勤務先で特別徴収を続けることもできます。
注意したいのは、6〜12月に退職して普通徴収になったケースです。収入が途切れたあとでも前年の所得に対する住民税の納付書が届き、1回あたりの金額が毎月の天引きの数か月分になります。たとえば月1万2,000円が天引きされていた人なら、年税額は約14万4,000円で、普通徴収の1回分は数万円単位になります(切り替えた時期によって回数と金額が変わります)。退職後に届く税金や保険料の全体像は退職した年の税金・保険料でやりがちな失敗5つにまとめています。辞めたあとの生活費の見通しは退職シミュレータで試算できます。
副業の住民税と、2026年度からの変更
会社員が確定申告をする場合、申告書の第二表にある「住民税に関する事項」で、給与・公的年金等以外の所得にかかる住民税の払い方を選べます。「特別徴収」に丸をつけると本業の給与からまとめて天引きされ、「自分で納付」に丸をつけると、その部分だけが普通徴収になります。副業が事業所得や雑所得(業務委託の報酬など)の場合に、この欄が使われます。
一方で、副業も給与(アルバイトなど)の場合は扱いが変わりました。渋谷区など特別区の案内では、令和8年度(2026年度)の住民税から、複数の勤務先から給与を受けている人は、すべての給与を合算した税額を主たる勤務先で特別徴収するとしています。確定申告書で「自分で納付」を選んでも、給与にかかる部分は普通徴収になりません。それまで副業の給与分を普通徴収にしていた人は、2026年6月以降の本業の天引き額が増えている可能性があります。副業の申告の線引きは副業20万円以下なら申告不要?で解説しています。
自分の住民税がいくらになるかは、住民税の計算で前年の年収から年税額と毎月の天引き額の目安を出せます。届いた通知書の読み方は住民税決定通知書の見方、入社2年目に天引きが始まる理由は住民税はいつから引かれる?を参照してください。
特別徴収・普通徴収の切り替えの基準や普通徴収の納期は、市区町村によって異なる場合があります。ご自身の扱いは、お住まいの市区町村の住民税担当課または勤務先にご確認ください。
出典: 東京都主税局 個人住民税と特別徴収について、大阪府 個人住民税の特別徴収について、川崎市 普通徴収切替理由書(兼仕切書)、太田市 従業員の退職時には市県民税の一括徴収をお願いします、大阪市 退職・転勤などがあった場合(給与所得者異動届出書の提出)、大津市 個人市民税・県民税 納期限について、渋谷区 令和8年度から給与やその他の所得が複数ある場合の住民税の徴収方法の取扱いが変更になります、総務省 地方税統一QRコードを活用した地方税の納付の開始
関連記事
-
 住民税決定通知書の見方|いつから引かれるかと確認したい3つの欄5〜6月に届く住民税決定通知書の税額は6月の給与から翌年5月まで引かれます。特別徴収税額・課税標準額・税額控除の見方、年収別の月額の例、転職・退職時の扱い、2026年度の変更点を解説します。
-
 ひとり親控除の条件といくら戻るか|2026年分は35万円・本人所得500万円以下【寡婦控除との違い】ひとり親控除は2026年分で所得税35万円・住民税30万円。12月31日時点で配偶者がいないこと、子の所得62万円以下、本人の合計所得500万円以下が条件です。税率別の軽減額、寡婦控除との違い、38万円への引き上げ時期を整理します。
-
 転職したら手取りはいつ変わる?給与・社会保険・税金のタイミング転職後の初回給与で手取りが読めないのは、社会保険料と住民税のタイミングが特殊だから。締め日・保険料の発生月・住民税の切り替えを時系列で解説します。
-
退職後の国民年金は免除できる?失業による特例免除の条件と申請方法【2026年度】退職して国民年金に切り替えると保険料は月17,920円(令和8年度)。失業による特例免除なら本人の前年所得を0円とみなして審査されます。対象期間、必要書類、配偶者・世帯主の所得の扱い、免除と未納の年金額の差を整理します。